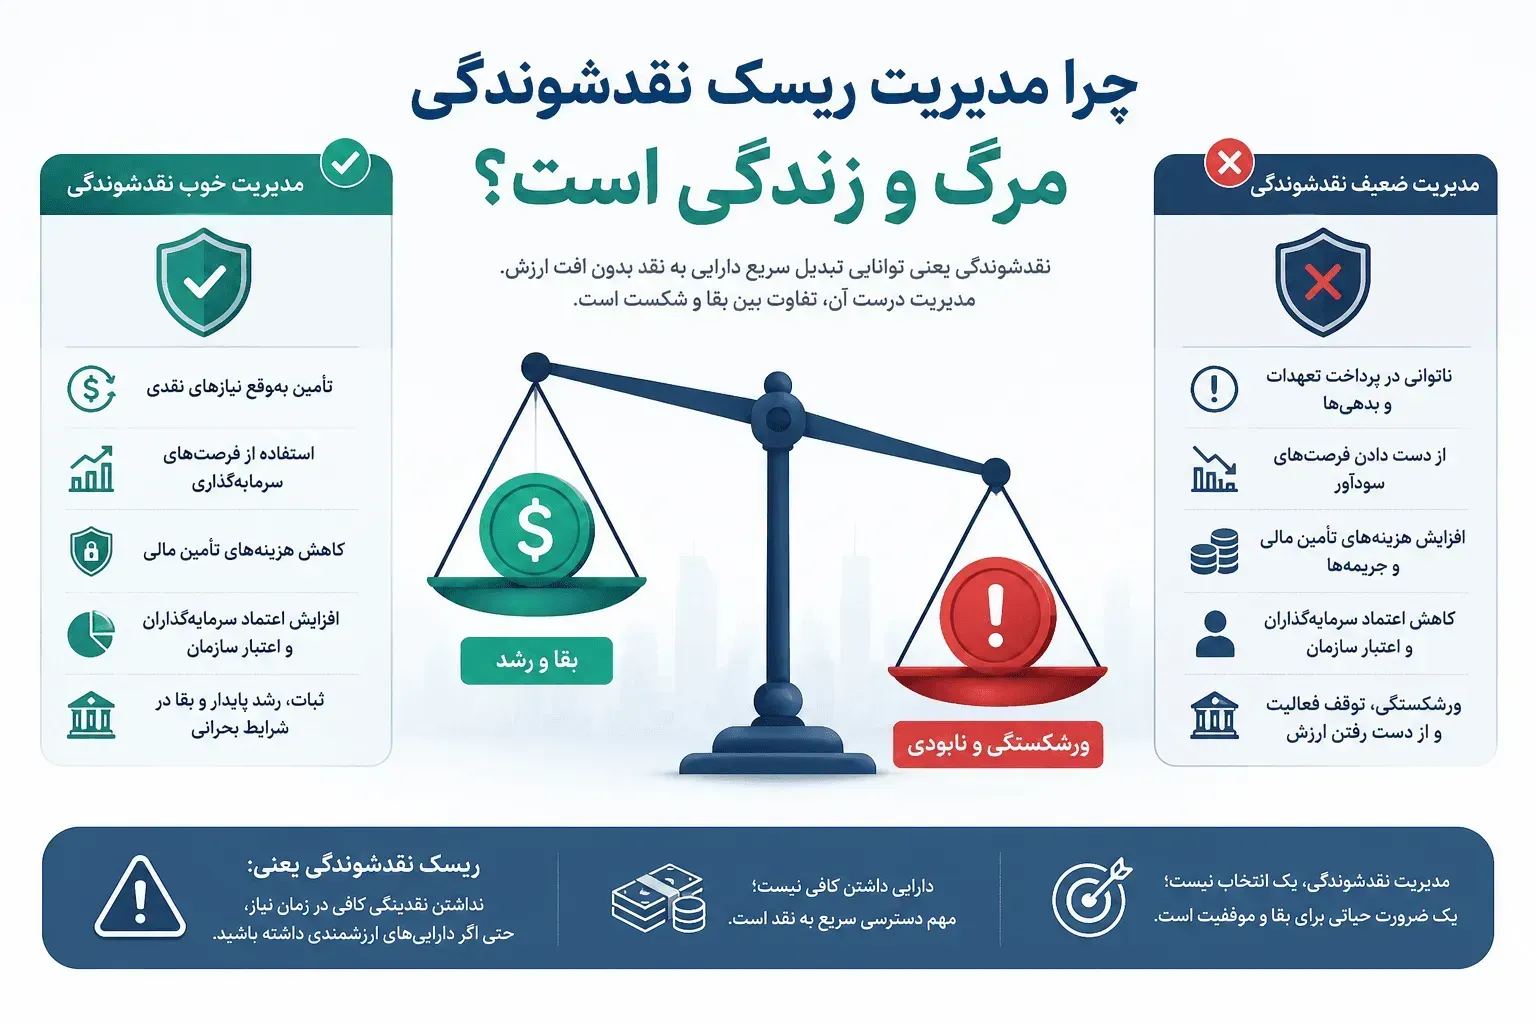
چرا مدیریت ریسک نقدشوندگی مرگ و زندگی است؟
در بازارهای مالی، سود روی کاغذ زمانی ارزشمند است که بتوانید در زمان مناسب آن را به پول نقد تبدیل کنید. کمبود نقدشوندگی میتواند در شرایط بحرانی، سرمایهگذار یا حتی یک شرکت را مجبور به فروش دارایی با قیمت نامناسب کند و زیان سنگینی به همراه داشته باشد. به همین دلیل، مدیریت ریسک نقدشوندگی فقط یک اقدام احتیاطی نیست؛ بلکه یکی از ارکان اصلی حفظ سرمایه، کنترل زیان و تضمین توانایی ادامه فعالیت در شرایط بحرانی است.
سناریوهای بحرانی که مدیریت نقدشوندگی نجاتبخش است
1- بیماری ناگهانی: نیاز به هزینههای درمانی فوری
2- از دست دادن شغل: نیاز به نقدینگی برای هزینههای زندگی
3- بحران بازار: فرصت خرید در کف بازار - نیاز به فروش یک سهم برای خرید سهم دیگر
4- تصمیمات استراتژیک: تغییر سبد سرمایهگذاری به دلیل تحلیل جدید
تأثیر روانی عدم مدیریت نقدشوندگی
عدم مدیریت نقدشوندگی فقط یک مشکل مالی نیست؛ فشار روانی شدیدی نیز ایجاد میکند. وقتی فرد در شرایط اضطراری نمیتواند دارایی خود را بهسرعت نقد کند، احساس گرفتارشدن، اضطراب و ترس از زیان افزایش مییابد. این فشار معمولاً تصمیمگیری منطقی را مختل کرده و فرد را به رفتارهایی مانند فروش هیجانی، پذیرش قیمت نامناسب یا تصمیمگیری عجولانه سوق میدهد.
در واقع، نبود نقدینگی میتواند یک چرخه معیوب ایجاد کند: ترس → تصمیم عجولانه → فروش با زیان → افزایش ترس و بیاعتمادی. به همین دلیل، مدیریت نقدشوندگی علاوه بر حفاظت از سرمایه، برای حفظ آرامش و کیفیت تصمیمگیری سرمایهگذار نیز ضروری است.
سیستم جامع مدیریت ریسک نقدشوندگی
حالا به جایی رسیدیم که تو رو تبدیل به یک حرفهای واقعی میکند. این یک سیستم گامبهگام است، نه یک لیست ساده.
گام ۱: انتخاب هوشمندانه سهام (معیارهای کوانتومی)
ابزارهای تحلیلی رایگان:
- سایت tsetmc.com: اطلاعات کامل از حجم، قیمت و معاملات
- نمودار عمق بازار در ایزیتریدر: نمایش همه مظنههای قیمت
- دیدهبان بازار کارگزاری مفید: رصد زنده نمادها
لیست قرمز سهام پرخطر: - سهامی با حجم روزانه کمتر از ۱۰۰ هزار سهم ❌
- سهامی که بیش از ۳ روز متوالی صف فروش دارند ❌
- سهامی با شناوری کمتر از ۵٪ ❌
- سهامی که در ۳ ماه گذشته کمتر از ۲۰ روز معامله شدهاند ❌
گام ۲: بررسی سابقه معاملاتی (پیشبینی ریسک)
چکلیست تحلیل قبل از خرید:
- میانگین حجم روزانه در یک ماه گذشته چقدر است؟
- چند درصد روزها صف فروش داشته؟
- حداکثر حجم فروش در یک روز چقدر بوده؟
- فاصله زمانی بین صف فروش و بازگشایی چقدر است؟
- در روزهای منفی بازار، چه رفتاری داشته؟
مثال تحلیل واقعی نماد "فولاد":
- حجم روزانه میانگین: ۳۰ میلیون سهم ✅
- تعداد روزهای صف فروش در یک ماه: ۲ روز ✅
- حداقل حجم روزانه در ماه: ۵ میلیون سهم ✅
نتیجه: ✅ ریسک نقدشوندگی پایین
نماد یک شرکت دانشبنیان کوچک:
- حجم روزانه میانگین: ۵۰ هزار سهم ❌
- تعداد روزهای صف فروش: ۸ روز ❌
- هفتهها بدون معامله ❌
نتیجه: ❌ ریسک نقدشوندگی بالا
گام ۳: مانیتورینگ اسپرد (Spread Watch)
اسپرد دماسنج نقدشوندگی است.
فرمول محاسبه اسپرد:
اسپرد (%) = (قیمت پیشنهادی فروش - قیمت پیشنهادی خرید) ÷ قیمت پیشنهادی خرید × ۱۰۰
تکنیک حرفهای:
در طول یک روز معاملاتی، اسپرد را در سه بازه زمانی چک کن:
1- نیم ساعت اول: بالاترین اسپرد (به دلیل نوسان ابتدایی)
2- میانه بازار: بهترین زمان برای سنجش واقعی
3- نیم ساعت پایانی: ممکن است افزایش یابد
گام ۴: تنوعبخشی حرفهای (Professional Diversification)
ساختار سبد بهینه از نظر نقدشوندگی:
۶۰٪ سهام پرنقد (سهام شاخصساز)
۲۰٪ صندوقهای سرمایهگذاری (درآمد ثابت یا سهامی)
۱۰٪ وجه نقد
۱۰٪ سهام با پتانسیل رشد اما نقدشوندگی متوسط
نکته طلایی: هیچوقت بیش از ۱۵٪ از سبد را در یک صنعت و بیش از ۱۰٪ را در یک سهم خاص سرمایهگذاری نکن.
گام ۵: استراتژی خروج (Exit Strategy) - مهمترین گام
قاعده طلایی: قبل از ورود، خروجت را مشخص کن.
سه سناریوی خروج:
سناریو ۱: خروج برنامهریزی شده (عادی)
- فروش بخشی از سهم (مثلاً ۳۰٪) در هر نقطه از رشد
- استفاده از حد سود و ضرر مشخص
سناریو ۲: خروج اضطراری (بحران)
- اگر قیمت از یک سطح مشخص پایینتر رفت، کل سهم فروخته شود
- استفاده از حد ضرر (Stop Loss)
سناریو ۳: خروج تدریجی (برای سهام کمنقد) - فروش روزانه بخش کوچکی از سهم
- قرار دادن سفارش فروش در قیمتهای مختلف
فرمول تعیین حد ضرر:
حد ضرر = (میانگین حجم روزانه × ۳) ÷ تعداد سهام شما
اگر حجم سهم شما بیشتر از ۳ برابر حجم روزانه باشد، برای خروج به چند روز زمان نیاز دارید!
گام ۶: حفظ نقدینگی استراتژیک
چقدر نقد نگه داریم؟
بازار خنثی ۲۰-۲۵٪
بازار نزولی ۳۰-۴۰٪
دوره عدم اطمینان ۴۰-۵۰٪
بهترین ابزارهای نقدشونده برای حفظ نقدینگی:
- صندوقهای با درآمد ثابت (نقدشوندگی بالا، بازدهی روزشمار)
- سپرده بانکی کوتاهمدت (یک ماهه)
- صندوقهای ETF با حجم بالا (مثل صندوقهای طلا با پشتوانه)
- اخزا (اوراق خزانه اسلامی) نقدشوندگی خوب در بازار
توصیه کارگزاری مفید: صندوقهای سرمایهگذاری کارگزاری مفید مثل "صندوق با ثبات" و "صندوق اوج" از جمله ابزارهایی هستند که نقدشوندگی بالایی دارند و میتوانند بخشی از سبد نقدینگی شما باشند.
سناریوهای عملی و تصمیمگیری (بازی وار)
سناریو ۱: بازار سقوط کرد!
وضعیت: شاخص بورس ۵٪ در یک هفته افت کرده. سهم شما (یک شرکت پتروشیمی با حجم معاملات خوب) ۱۰٪ پایین آمده.
اقدام درست:
- ✅ صبر کن و نترس (چون سهم نقدشونده است)
- ✅ اگر به نقدینگی نیاز داری، بخشی را بفروش (خریدار هست)
- ✅ از صندوقهای درآمد ثابت برای جبران استفاده کن
اقدام اشتباه:
- ❌ عجله برای فروش کل سهم در پایینترین قیمت
- ❌ تبدیل سهم نقدشونده به سهم کمنقد به امید بازگشت زودهنگام
سناریو ۲: سهمی با رشد خوب خریدهای اما کمنقد است
وضعیت: یک سهم دانشبنیان با رشد ۴۰٪ داری اما حجم معاملات روزانه فقط ۵۰ هزار سهم است.
اقدام درست:
- ✅ قرار دادن سفارش فروش جزءبهجزء در قیمتهای بالا
- ✅ تعیین یک سقف قیمتی که اگر رسید، بهتدریج بفروشی
- ✅ صبوری برای خروج کامل در طول چند روز
اقدام اشتباه:
- ❌ فروش یکباره که باعث تشکیل صف فروش و کاهش قیمت میشود
- ❌ عدم توجه به اسپرد و فروش در پایینترین قیمت
جمعبندی
مدیریت ریسک نقدشوندگی یعنی قبل از اینکه به پول نیاز پیدا کنید، مطمئن شوید امکان دسترسی به آن را دارید. یک دارایی ممکن است سودآور باشد، اما اگر در زمان مناسب امکان فروش آن با قیمت منطقی وجود نداشته باشد، بخشی از سود یا حتی اصل سرمایه در معرض خطر قرار میگیرد.
مدیریت حرفهای این ریسک بر چند اصل استوار است: انتخاب داراییهای نقدشونده، بررسی حجم و سابقه معاملات، پایش اسپرد و عمق بازار، تنوعبخشی سبد، داشتن استراتژی خروج و حفظ بخشی از سرمایه بهصورت نقد یا ابزارهای نقدشونده.
در شرایط عادی، نقدشوندگی ممکن است کماهمیت به نظر برسد؛ اما هنگام بحران، نیاز فوری به پول یا سقوط بازار، به یکی از مهمترین عوامل حفظ سرمایه تبدیل میشود. بنابراین، سرمایهگذار حرفهای فقط نمیپرسد «چقدر میتوانم سود کنم؟» بلکه همیشه یک سؤال مهمتر را نیز در نظر دارد: «اگر فردا مجبور به خروج شدم، چقدر سریع و با چه هزینهای میتوانم از سرمایهگذاری خارج شوم؟»
دیدگاهها
0 دیدگاه ثبت شده
هیچ دیدگاهی هنوز ثبت نشده است.
اولین نفری باشید که نظر میده!